
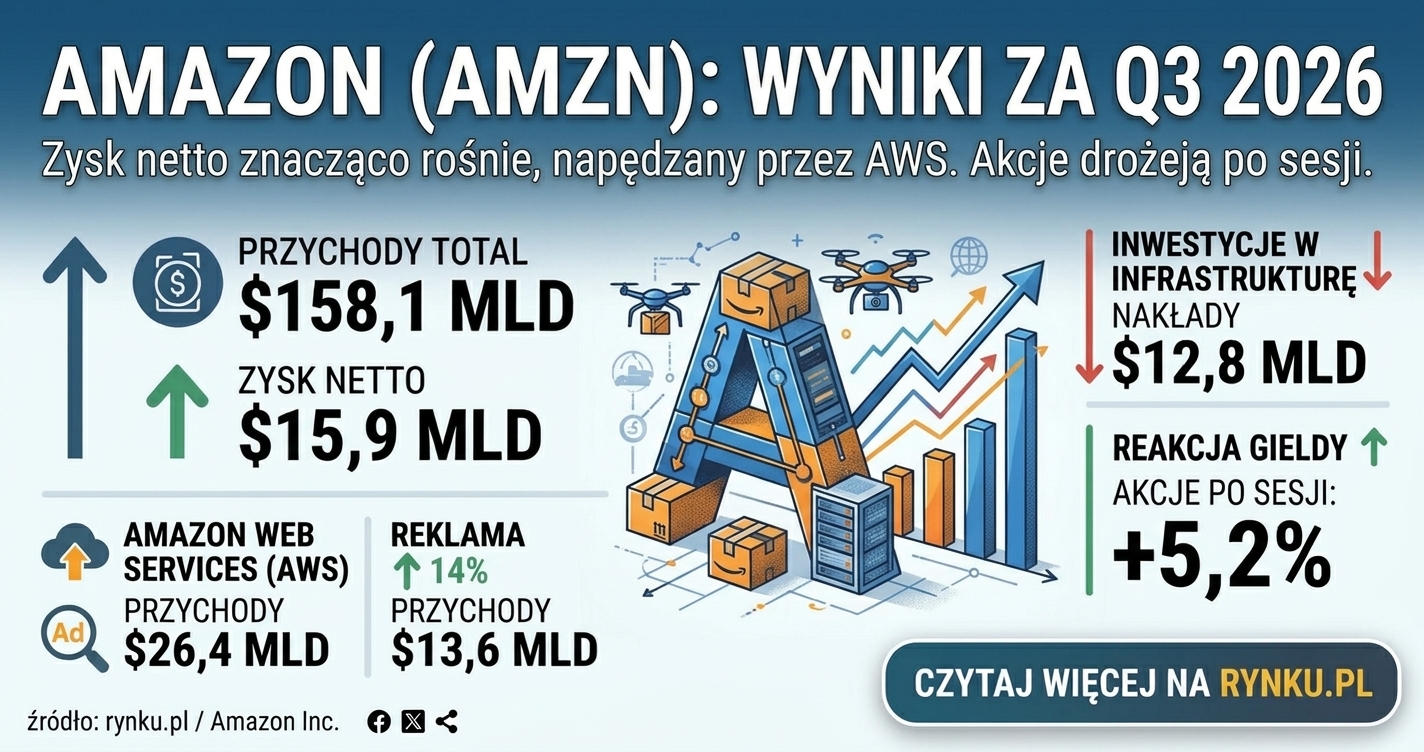
Amazon opublikował bardzo silny kwartał operacyjnie, ale rynek zareagował spadkiem z powodu lekkiego niewykonania konsensusu przychodów i EPS oraz rekordowych nakładów na AI i chmurę. Przychody wzrosły o 12% r/r do 201,9 mld USD, a zysk operacyjny o 61% r/r do 28,1 mld USD; marża operacyjna 13,9% była najwyższą w historii spółki.
Kurs przeliczeniowy: 1 USD = 3,9202 PLN (30.10.2026).
Wyniki w PLN
| Pozycja | Q3 2026 (USD) | Q3 2026 (PLN) | Zmiana r/r % | Komentarz |
|---|---|---|---|---|
| Przychody netto | 201,94 mld USD | 791,7 mld PLN | +12,0% | +13% r/r bez efektu walutowego |
| Zysk operacyjny | 28,08 mld USD | 110,1 mld PLN | +61,1% | Rekordowa rentowność operacyjna |
| Marża operacyjna | 13,9% | — | — | Najwyższa w historii Amazona |
| EPS | 1,89 USD | 7,41 PLN | -3,1% r/r | Poniżej konsensusu 1,96 USD |
| Zysk netto | 20,69 mld USD | 81,1 mld PLN | -2,4% r/r | Spadek wynika głównie z braku powtórzenia zysku 9,5 mld USD na Anthropic w Q3 2025 |
| Przychody AWS | 45,98 mld USD | 180,3 mld PLN | +39,3% | Najszybszy wzrost od niemal pięciu lat |
| Zysk operacyjny AWS | 17,77 mld USD | 69,7 mld PLN | +55,4% | Marża segmentu 38,7% |
| Marża operacyjna AWS | 38,7% | — | — | Wysoka, choć zarząd ostrzega przed zmiennością |
| Przychody z reklam | 19,6 mld USD | 76,8 mld PLN | +12,0% | Istotny, wysokomarżowy motor wzrostu |
| Przychody Ameryka Północna | 112,9 mld USD | 442,6 mld PLN | +6,0% | Zysk operacyjny segmentu 8,7 mld USD wobec 4,8 mld USD rok wcześniej |
| Przychody międzynarodowe | 43,1 mld USD | 169,0 mld PLN | +5,0% nominalnie / +8,0% bez walut | Poprawa rentowności do 1,6 mld USD zysku operacyjnego |
| Nakłady inwestycyjne (capex) | 75,9 mld USD | 297,5 mld PLN | — | Głównie infrastruktura AWS i AI; główny czynnik presji na krótkoterminową rentowność |
Ocena wyniku
Fundamentalnie jest to bardzo mocny raport: AWS przyspieszył po raz szósty kwartał z rzędu, osiągając roczny run-rate przychodów 184 mld USD, a zysk operacyjny całej grupy wzrósł znacznie szybciej niż sprzedaż. Słabszy EPS nie odzwierciedla pogorszenia działalności operacyjnej, lecz przede wszystkim efekt porównania z wyjątkowym, jednorazowym zyskiem inwestycyjnym z Anthropic w Q3 2025.
Reakcja rynku
| Wskaźnik | Wartość |
|---|---|
| Zamknięcie sesji regularnej | 243,79 USD / 955,71 PLN |
| Zmiana w sesji | -4,25% |
| Handel po godzinach | 228,90 USD / 897,33 PLN |
| Dodatkowa zmiana po sesji | ok. -6,1% |
| Łączna strata od poprzedniego zamknięcia | ok. -10,1% |
Rynek skupił się na EPS poniżej prognozy oraz capex na poziomie 75,9 mld USD w kwartale, a nie na rekordowej marży i przyspieszeniu AWS. To klasyczna reakcja krótkoterminowa: silny wzrost operacyjny został przyćmiony przez obawy o wolne przepływy pieniężne i zwrot z ogromnych inwestycji w AI.
Prognoza i ryzyka
Na Q4 2026 Amazon przewiduje przychody 240–247 mld USD oraz zysk operacyjny 28,5–33,5 mld USD; kursy walut mają obniżyć dynamikę sprzedaży o około 60 punktów bazowych. Zarząd zakłada, że AWS może rosnąć powyżej 40% w 2027 i 2028 r., ale wymaga to dalszej, bardzo intensywnej ekspansji infrastruktury.
Główne ryzyka to presja capex na FCF, zmienność marży AWS przy rosnącym udziale usług AI, koszty transportu w Q4 oraz ryzyko wykonania przy tak szybkiej rozbudowie mocy obliczeniowych i robotyki. Dla inwestora długoterminowego kluczowe będzie, czy rosnące przychody AWS i reklamy będą nadal finansować inwestycje bez trwałego pogorszenia rentowności grupy.
To jest treść informacyjna, nie oficjalna wygenerowana AI, może zawierać błędy – nie stanowi rekomendacji inwestycyjnej.
Dodaj komentarz