
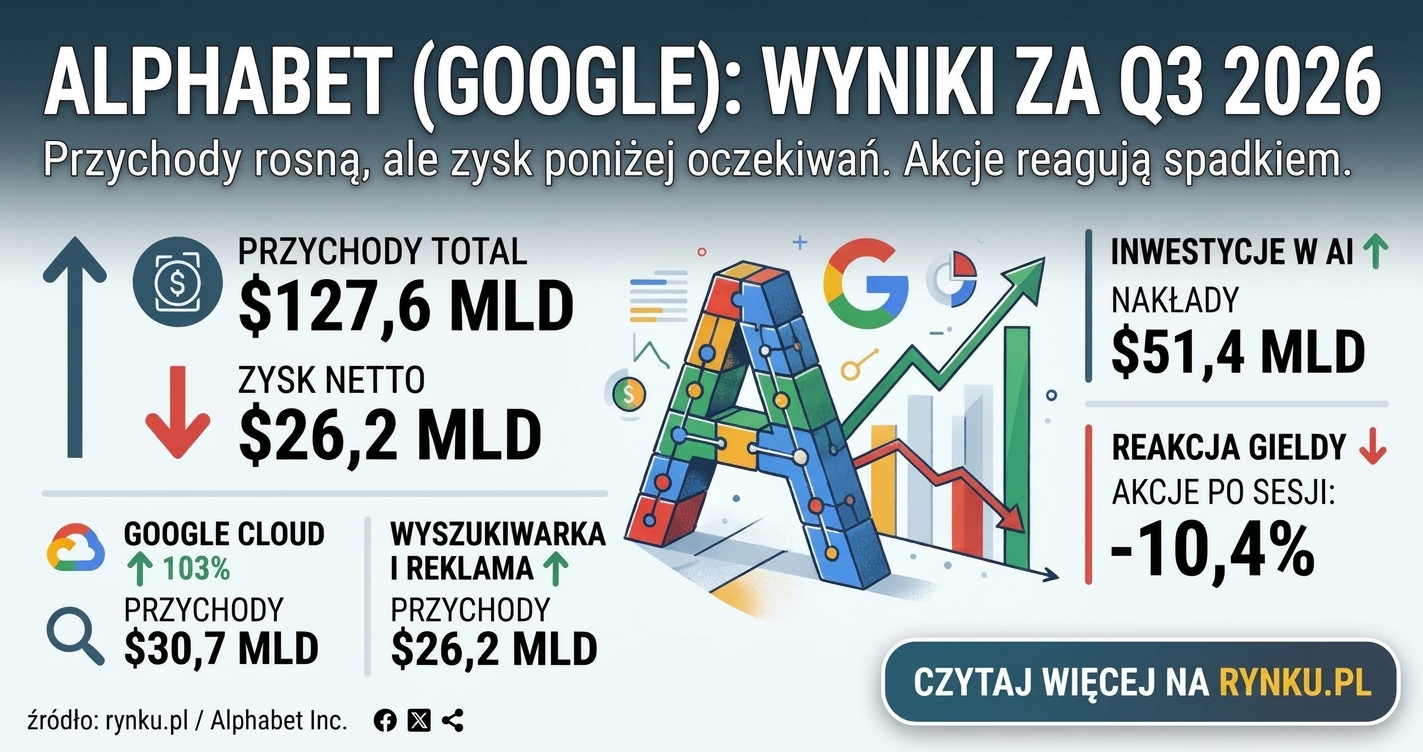
Wyniki Alphabet za III kwartał 2026 r. – kluczowy wniosek: bardzo silny wzrost przychodów i Google Cloud został przyćmiony przez poniżej oczekiwań zysk netto, ujemny wolny przepływ pieniężny oraz rekordowe nakłady na infrastrukturę AI.
Wyniki finansowe — III kwartał 2026
Kurs przeliczeniowy: 1 USD = 3,9473 PLN (średni kurs NBP z 29 października 2026 r.).
| Pozycja | USD | PLN | Zmiana r/r % | Komentarz |
|---|---|---|---|---|
| Przychody skonsolidowane | 127,58 mld USD | 503,69 mld PLN | +25,0% | 13. kolejny kwartał dwucyfrowego wzrostu; wynik zbliżony do konsensusu. |
| Zysk operacyjny | 40,58 mld USD | 160,19 mld PLN | +30,0% | Marża operacyjna 31,8%, wobec 30,5% rok wcześniej. |
| Zysk netto dostępny dla akcjonariuszy | 26,17 mld USD | 103,32 mld PLN | -25,2% | Spadek z 34,98 mld USD rok wcześniej. |
| Zysk na akcję (GAAP) | 2,12 USD | 8,37 PLN | -26,1% | Poniżej konsensusu ok. 3,01–3,02 USD; głównie straty na papierach wartościowych. |
| Skorygowany zysk na akcję | 2,67 USD | 10,54 PLN | -7,0% | Również poniżej prognozy 3,02 USD. |
| Koszt przychodów | 51,4 mld USD | 202,89 mld PLN | +24,0% | Wzrost kosztów związany z infrastrukturą i działalnością AI. |
| Nakłady inwestycyjne (capex) | 51,4 mld USD | 202,89 mld PLN | ponad dwukrotnie wyżej r/r | Główna przyczyna ujemnego FCF. |
| Przepływy operacyjne | 42,3 mld USD | 166,97 mld PLN | — | Wysokie, ale niewystarczające do sfinansowania capex w tym kwartale. |
| Wolny przepływ pieniężny | -9,07 mld USD | -35,80 mld PLN | — | Drugi kolejny kwartał z ujemnym FCF. |
Segmenty działalności
| Segment / linia przychodów | USD | PLN | Zmiana r/r % | Ocena |
|---|---|---|---|---|
| Google Services | 96,3 mld USD | 380,13 mld PLN | +11,0% | Fundament przychodowy pozostał stabilny. |
| Wyszukiwarka i pozostała reklama | 63,3 mld USD | 249,88 mld PLN | +12,0% | Najwyższe od pięciu lat tempo wzrostu liczby zapytań. |
| Reklamy YouTube | 11,2 mld USD | 44,21 mld PLN | +9,0% | Wzrost pozytywny, ale wolniejszy niż w wyszukiwarce. |
| Google Cloud | 30,7 mld USD | 121,18 mld PLN | +103,0% | Najmocniejszy punkt kwartału; popyt na AI, TPU i infrastrukturę chmurową. |
Wyniki wobec konsensusu
| Wskaźnik | Wynik | Konsensus | Odchylenie | Zmiana r/r % |
|---|---|---|---|---|
| Przychody | 127,58 mld USD (503,69 mld PLN) | 127,9–128,22 mld USD | około -0,3% do -0,5% | +25,0% |
| EPS GAAP | 2,12 USD (8,37 PLN) | 3,01–3,02 USD | około -29,5% | -26,1% |
| EPS skorygowany | 2,67 USD (10,54 PLN) | 3,02 USD | -11,6% | -7,0% |
Warto rozdzielić dwa zjawiska: wynik GAAP został obciążony nieoperacyjną, niezrealizowaną stratą na papierach wartościowych, w tym inwestycji w SpaceX; natomiast nawet skorygowany EPS poniżej prognozy pokazuje, że presja kosztowa była istotna także po wyłączeniu tej pozycji.
Reakcja rynku i wycena
| Wskaźnik | Wartość |
|---|---|
| Zamknięcie sesji regularnej | 322,22 USD (1 271,92 PLN) |
| Kurs po sesji | 288,35 USD (1 138,30 PLN) |
| Reakcja po sesji | -10,4% |
| Kurs GOOG w kolejnym notowaniu | 282,32 USD (1 114,26 PLN), -12,29% |
| 52-tygodniowe minimum | 268,43 USD (1 059,56 PLN) |
| 52-tygodniowe maksimum | 404,47 USD (1 596,49 PLN) |
| Kapitalizacja rynkowa | około 3,97 bln USD (15,67 bln PLN) |
Przeliczenia kursów akcji wykonano po kursie 3,9473 PLN/USD. Silna reakcja spadkowa wynikała z połączenia pierwszego od blisko czterech lat jednoczesnego niewypalenia przychodów i zysku, ujemnego wolnego przepływu pieniężnego oraz zapowiedzi dalszego znacznego wzrostu nakładów w 2027 r.
Perspektywy i ryzyka
- Alphabet utrzymał plan nakładów inwestycyjnych na 2026 r. w przedziale 195–205 mld USD, czyli 769,72–809,20 mld PLN; na 2027 r. zapowiedziano ich dalszy znaczący wzrost.
- W IV kwartale spółka oczekuje nieco większego negatywnego wpływu kursów walutowych na przychody niż w III kwartale, zwłaszcza w reklamie wyszukiwarki i YouTube.
- Presja na marże ma się utrzymywać, m.in. przez korzystanie z zewnętrznych mocy obliczeniowych, wyższą amortyzację oraz koszty energii.
- Google Cloud pozostaje głównym motorem wzrostu: sprzedaż systemów TPU ma się dalej skalować w IV kwartale, a wyraźniejszy wzrost przychodów z tego źródła jest oczekiwany w 2027 r.
- Główne ryzyko inwestycyjne to rozjazd między bardzo dynamicznym wzrostem przychodów a krótkoterminową konwersją tych przychodów na zysk netto i wolne przepływy pieniężne.
Moja ocena
Wynik należy czytać jako „wzrost jakościowy, ale kosztowny finansowo”. Alphabet potwierdza wyjątkową skalę popytu na AI — szczególnie przez Google Cloud i TPU — lecz inwestycje w infrastrukturę przekształciły model przepływów pieniężnych z generowania bardzo wysokiego FCF w okres jego czasowej destrukcji. Dla inwestora kluczowe będą kolejne kwartały: tempo monetyzacji AI w wyszukiwarce, utrzymanie dynamiki Cloud powyżej 100% oraz moment, w którym rosnące przychody zaczną ponownie przewyższać wzrost capex, amortyzacji i kosztów operacyjnych.
To jest treść informacyjna, nie oficjalna wygenerowana AI, może zawierać błędy – nie stanowi rekomendacji inwestycyjnej.
Dodaj komentarz